 Europe
 Brasil
 By

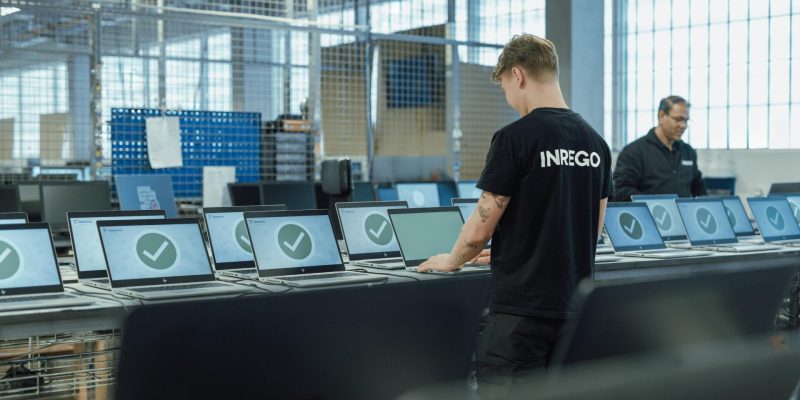
O mercado global de dispositivos eletrônicos apresentou uma mudança significativa no terceiro trimestre de 2026. Enquanto as vendas de smartphones e computadores pessoais registraram quedas próximas de 20%, a demanda por processadores destinados a servidores continuou crescendo, impulsionada por investimentos em infraestrutura de inteligência artificial.
A diferença entre esses mercados cria consequências para fabricantes, distribuidores, operadores de trade-in, empresas de recondicionamento e prestadores de ITAD.
Segundo a Counterpoint Research, os embarques globais de smartphones recuaram 20% em relação ao mesmo trimestre de 2025, atingindo o menor volume para um terceiro trimestre desde 2012.
No mercado de computadores, a IDC registrou retração de 20,1%, com 62,7 milhões de unidades comercializadas.
O resultado foi particularmente relevante porque o terceiro trimestre normalmente se beneficia da demanda associada ao período de volta às aulas em mercados importantes.
Desta vez, esse movimento não foi suficiente para sustentar as vendas.
Custos de memória pressionam os preços
A disponibilidade e o custo dos componentes de memória estão entre os fatores que explicam a retração.
O crescimento da demanda por infraestrutura de inteligência artificial aumentou a competição por determinados componentes e capacidade de produção.
Fabricantes de dispositivos de consumo passaram a enfrentar custos mais elevados, levando a ajustes de preços, portfólios e estoques.
No mercado de computadores, a IDC também identificou um movimento de antecipação de compras.
Fabricantes e distribuidores acumularam estoques antes dos aumentos de preços esperados, deslocando parte da demanda para períodos anteriores.
Com isso, o terceiro trimestre apresentou uma contração superior àquela que seria explicada apenas pela redução do consumo final.
Os números indicam um mercado no qual o preço dos componentes passou a influenciar diretamente o calendário de renovação tecnológica.
Consumidores prolongam o uso dos equipamentos
A retração nas vendas de novos smartphones não significa necessariamente redução equivalente da quantidade de dispositivos em utilização.
Parte dos consumidores pode estar mantendo os aparelhos atuais por mais tempo.
Essa mudança altera o fluxo de equipamentos que chega ao mercado secundário.
Quando um consumidor adia a compra de um novo smartphone, também pode adiar a entrega do aparelho antigo em programas de trade-in.
O resultado é uma redução potencial na entrada de equipamentos relativamente recentes nos canais de recondicionamento.
Para refurbishers, isso pode representar maior dificuldade de abastecimento de modelos com alto valor de revenda.
Ao mesmo tempo, o aumento dos preços dos produtos novos pode ampliar o interesse por equipamentos usados.
Surge, portanto, uma situação comercial complexa: a demanda por dispositivos recondicionados pode se fortalecer justamente quando a oferta de equipamentos mais recentes se torna limitada.
O equilíbrio dependerá de preços, disponibilidade de estoque e capacidade de recuperar modelos mais antigos.
Servidores seguem na direção oposta
Enquanto smartphones e PCs enfrentam retração, o mercado de processadores para servidores apresenta perspectivas de crescimento.
A TrendForce projeta aumento de 31% nos embarques de CPUs para servidores em 2026, seguido de expansão superior a 40% em 2027.
A demanda está associada ao crescimento de aplicações de inferência de inteligência artificial e serviços baseados em agentes.
A arquitetura ARM também amplia sua presença nesse segmento.
Segundo a consultoria, processadores ARM poderão superar 20% do mercado de CPUs para servidores em 2026 e alcançar aproximadamente 30% em 2027.
Essa diversificação tecnológica terá consequências para a gestão de ativos.
Equipamentos de data centers não são necessariamente intercambiáveis. Diferentes arquiteturas, configurações e componentes exigem procedimentos próprios de teste, classificação e comercialização.
Para empresas de ITAD, isso aumenta a importância do conhecimento técnico sobre hardware corporativo.
A renovação de frotas empresariais pode mudar de ritmo
Empresas que administram grandes quantidades de notebooks e desktops também estão expostas ao aumento dos custos de aquisição.
Quando o orçamento de substituição sobe, algumas organizações podem revisar políticas de renovação.
Em vez de substituir todos os equipamentos após determinado período, podem adotar critérios relacionados ao estado funcional, ao desempenho e às necessidades de cada usuário.
Essa mudança pode favorecer serviços de manutenção, atualização de memória, substituição de baterias e recondicionamento interno.
Entretanto, prolongar a utilização não é automaticamente a melhor decisão.
Equipamentos sem suporte de segurança ou incapazes de executar aplicações essenciais podem gerar custos e riscos superiores aos benefícios da extensão de vida.
O mercado de gestão de ativos precisa considerar esses fatores conjuntamente.
O que esperar na América Latina
A região possui grande sensibilidade aos preços de equipamentos importados e componentes tecnológicos.
Uma elevação dos preços internacionais pode afetar decisões de compra de consumidores, empresas e instituições públicas.
Para operadores de trade-in e recondicionamento, será importante acompanhar não apenas a demanda por aparelhos usados, mas também a disponibilidade de equipamentos recebidos.
No segmento corporativo, empresas de ITAD poderão encontrar oportunidades em serviços de extensão de vida e recuperação de componentes.
Já o crescimento dos servidores cria uma oportunidade distinta, associada ao descomissionamento futuro de infraestrutura de data centers.
O mercado deixa de apresentar um único ciclo de substituição.
Smartphones, computadores empresariais e servidores passam a seguir dinâmicas de renovação diferentes, exigindo estratégias comerciais e operacionais específicas.